ตัวแทนประกันยุคนี้... เราเข้าใจ "Fund Flow โลก" กันดีพอหรือยัง?
เงินไม่ได้หมุนอยู่แค่ในตลาดหุ้นที่เราเปิดแอปฯ ดูกันทุกวัน แต่มันมี "โลกนอกตลาด" (Private Market) ที่เม็ดเงินระดับแสนล้านกำลังวิ่งเข้าหากลุ่มเทคโนโลยีและ AI อย่างมหาศาล
ตัวแทนประกันยุคนี้... เราเข้าใจ "Fund Flow โลก" กันดีพอหรือยัง?
เวลาเราคุยกับลูกค้ากลุ่มเจ้าของธุรกิจ หรือกลุ่ม High Net Worth หลายคนมักคิดว่าหน้าที่ของตัวแทนประกัน คือการเดินไปขาย "ความคุ้มครอง" หรือ "ลดหย่อนภาษี"
แต่ความจริงคือ... ถ้าเราอยากเป็นที่ปรึกษาที่ลูกค้าระดับบนไว้วางใจ เราต้องมองเห็น "กระแสเงินสดของโลก" (Global Fund Flow) ว่าวันนี้เงินก้อนใหญ่ของโลกกำลังไหลไปอยู่ที่ไหน และติดล็อกอยู่ที่จุดไหน
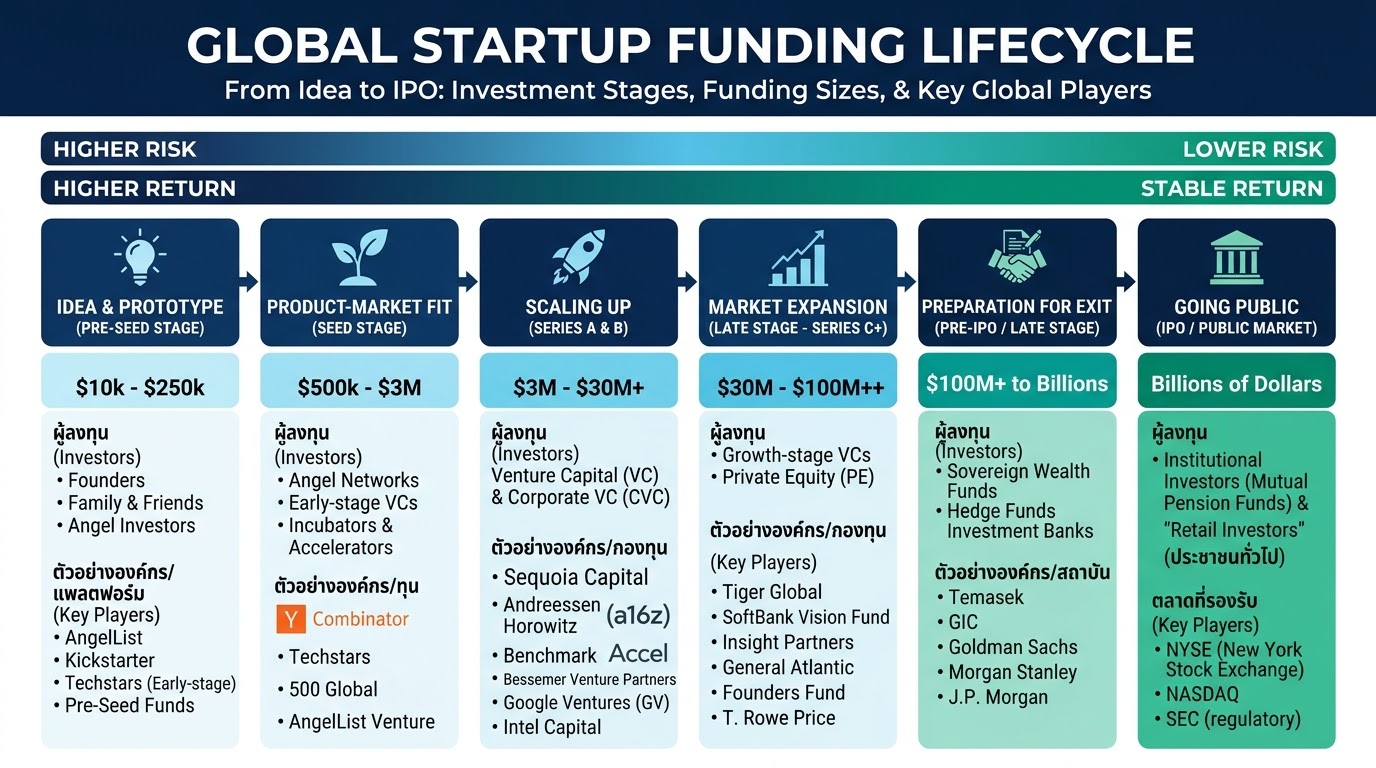
ลองดูเส้นทางการเดินทางของเงินในโลกธุรกิจปัจจุบันครับ ตั้งแต่จุดเริ่มต้นของ Startup ไปจนถึงวันที่บริษัทเข้าตลาดหลักทรัพย์ (IPO)
เงินไม่ได้หมุนอยู่แค่ในตลาดหุ้นที่เราเปิดแอปฯ ดูกันทุกวัน แต่มันมี "โลกนอกตลาด" (Private Market) ที่เม็ดเงินระดับแสนล้านกำลังวิ่งเข้าหากลุ่มเทคโนโลยีและ AI อย่างมหาศาล
⚬ ต้นน้ำ (Pre-Seed - Seed): เงินจาก Angel Investors และ Incubators อย่าง Y Combinator เข้าไปปั้นไอเดียให้เป็นรูปเป็นร่าง
⚬ กลางน้ำ (Series A - C+ / Private Equity): กองทุนระดับโลกอย่าง Sequoia, a16z หรือกองทุนสาย Tech & AI อย่าง Coatue (ที่สถาบันการเงินบ้านเราอย่าง KKP นำเข้ามาให้กลุ่ม Ultra High Net Worth ลงทุน) กำลังอัดฉีดเงินก้อนโตเข้าไปถือหุ้นบริษัทอย่าง OpenAI, Anthropic หรือ Databricks ตั้งแต่ยังไม่เข้าตลาด
⚬ ปลายน้ำ (IPO / Public Market): เมื่อบริษัทเติบโตเต็มที่ ถึงจะเปิดประตูให้ "นักลงทุนรายย่อย" อย่างเราๆ เข้าไปซื้อผ่านตลาดหุ้น
คำถามคือ... แล้วเรื่องนี้เกี่ยวกับ "ตัวแทนประกัน" และ "การวางแผนการเงิน" ยังไง?
1. เข้าใจสนามรบของลูกค้า (Empathy & Insight):
ลูกค้าระดับ Wealth ของเรา วันนี้พอร์ตของเขาไม่ได้มีแค่เงินฝากหรือหุ้นไทย แต่เขาขยับไปลงทุนในสินทรัพย์นอกตลาด (Private Equity / Pre-IPO) หรือกองทุน AI ระดับโลกกันหมดแล้ว ถ้าเราไม่เข้าใจว่าเงินเขาไปพักอยู่ที่ไหน ความเสี่ยงคืออะไร (เช่น สภาพคล่องต่ำ ต้องล็อกเงินยาว หรือความผันผวนสูง) เราจะไม่มีวันจัดพอร์ตป้องกันความเสี่ยงให้เขาได้ตรงจุด
2. ทำหน้าที่เป็น "ฐานราก" ให้พอร์ตที่เสี่ยงสูง (Risk Management):
ยิ่งลูกค้าเอาเงินไปวิ่งไล่ล่าผลตอบแทนในสินทรัพย์ที่เติบโตสูงแต่มีความเสี่ยง (High Risk - High Return) อย่างกลุ่ม Tech/AI นอกตลาด มากเท่าไหร่ พอร์ตของเขายิ่งต้องการ "เกราะป้องกัน" (Protection) และ "สภาพคล่องที่การันตีได้" (Guaranteed Liquidity) มากเท่านั้น ซึ่งเครื่องมือทางการเงินอย่างประกันชีวิต Unit-Linked หรือประกันมรดก คือตัวล็อกความมั่งคั่งไม่ให้พังทลาย หากเกมการลงทุนในโลกความเสี่ยงสูงเกิดสะดุด
3. ยกระดับจาก "คนขายสินค้า" สู่ "คู่คิดด้านความมั่งคั่ง":
เมื่อเราคุยภาษาเดียวกับนักลงทุน เข้าใจทั้งวัฏจักรธุรกิจ (Funding Lifecycle) และเครื่องมือบริหารความเสี่ยง ลูกค้าจะไม่ได้มองเราเป็นแค่คนขายประกัน แต่จะมองเราเป็น Financial Partner ที่ช่วยดูแลภาพรวมความมั่งคั่งของครอบครัวเขาได้ครบทั้งวงจร
วันนี้โลกการเงินหมุนเร็วกว่าที่คิดครับ ใครที่เข้าใจเส้นทางของเงินได้ลึกกว่า ย่อมเป็นคนที่ลูกค้าเลือกให้ยืนอยู่ข้างๆ ในวันที่เขาต้องตัดสินใจเรื่องสำคัญที่สุดเสมอ
"Strategy builds wealth. Planning protects it."
มีคำถามจากบทความนี้? ถามตัวแทนได้เลย
คำถามส่งตรงถึงตัวแทน ไม่แสดงสาธารณะ